
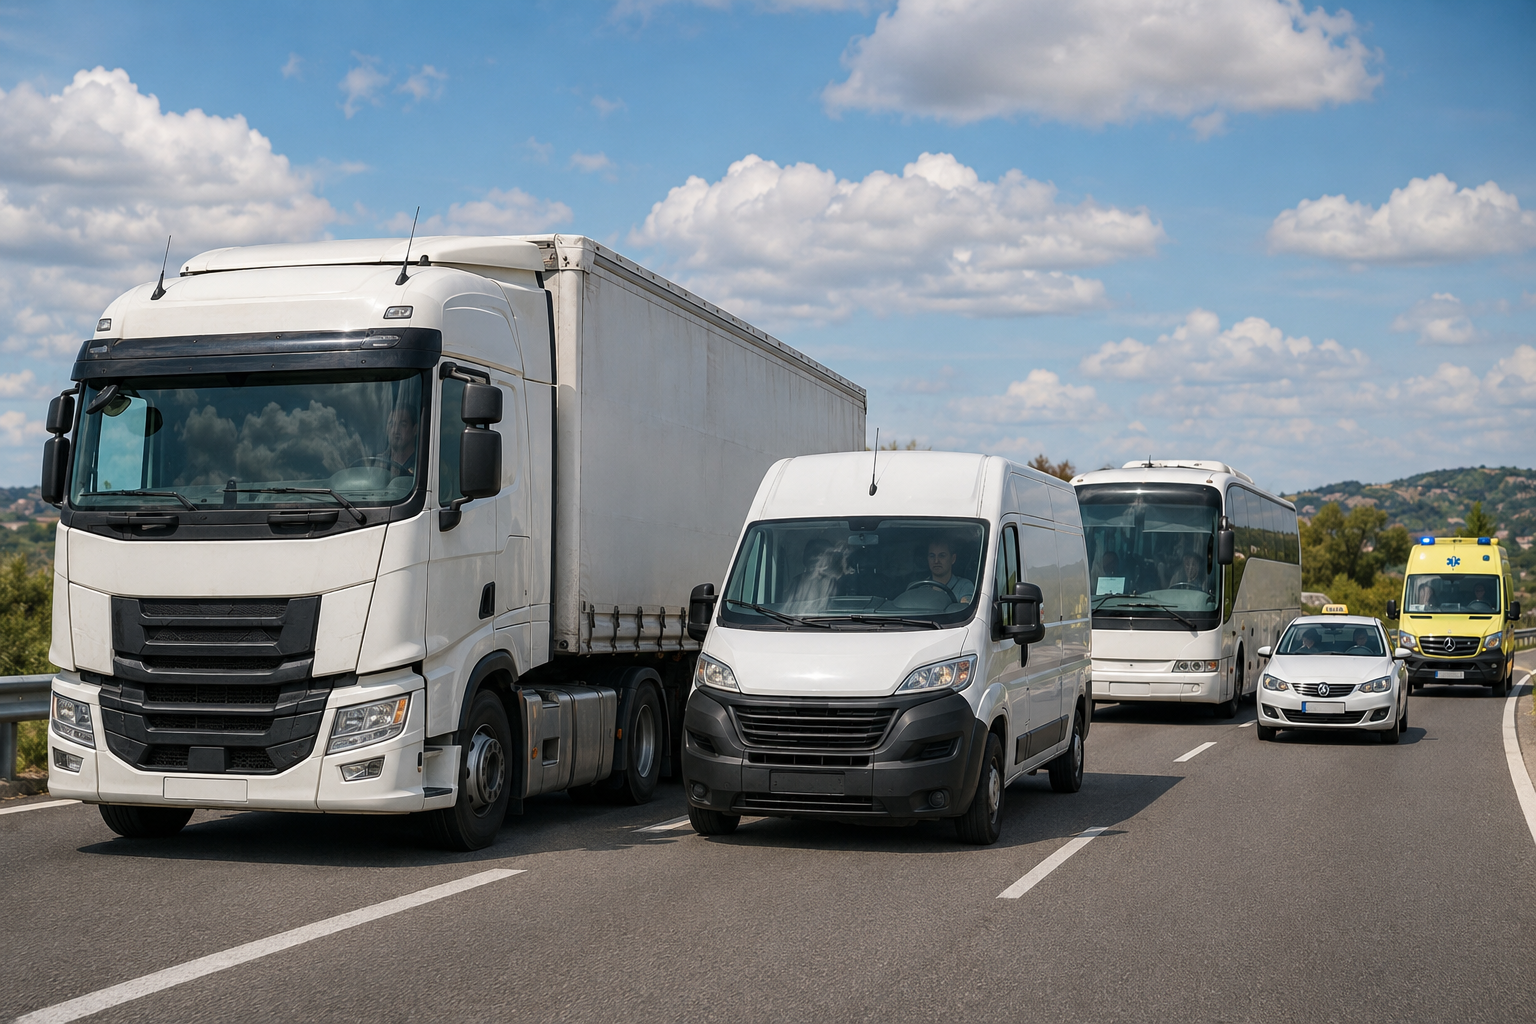
Los profesionales del transporte por carretera tienen hasta el 31 de diciembre de 2026 para solicitar la ayuda directa por vehículo aprobada por el Real Decreto-ley 25/2026. Se trata de un pago único de entre 120 € y 1.800 € por vehículo, con el que el Gobierno pretende compensar el encarecimiento de los carburantes.
Sin embargo, no todas las empresas que tienen camiones o furgonetas pueden cobrarla. El derecho a la ayuda depende de la autorización de transporte, del combustible, del domicilio del vehículo y, sobre todo, de si ese vehículo puede acogerse a la devolución del gasóleo profesional. En este artículo explicamos quién puede pedirla, cuánto se cobra por cada vehículo y qué obligaciones asume la empresa que la recibe.
Qué es la ayuda directa por vehículo
El Real Decreto-ley 25/2026, de 29 de septiembre, da continuidad a las medidas de apoyo al transporte aprobadas a lo largo de 2026 para hacer frente a la subida del precio de los carburantes. La norma mantiene dos sistemas de ayuda distintos, y conviene tener clara la diferencia desde el principio porque un mismo vehículo no puede acogerse a los dos.
El primero es una ayuda por litro, vinculada al gasóleo profesional que se repone. Está pensada, sobre todo, para los camiones diésel de 7,5 toneladas o más, que ya tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos.
El segundo es la ayuda directa por vehículo, que es la que analizamos aquí. Consiste en una cantidad fija por cada vehículo que cumpla los requisitos, y su importe varía según el tipo de vehículo, el combustible que utiliza y, en algunos casos, el lugar donde está domiciliado. Está dirigida precisamente a los vehículos que no pueden beneficiarse del gasóleo profesional.
Por eso, para saber cuánto puede cobrar una empresa, no basta con contar sus matrículas: hay que revisar la situación de cada vehículo.
Cuánto se cobra por cada vehículo
En el transporte de mercancías, que es donde se concentra la mayor parte de las consultas, los importes de referencia son los siguientes:
| Vehículo | Condición | Importe |
|---|---|---|
| Camión MDPE de 7,5 t o más | Funciona con GLP, GNC o GNL | 1.800 € |
| Camión MDPE de 7,5 t o más | Diésel, domiciliado en Canarias, Ceuta o Melilla | 1.800 € |
| Camión MDPE de menos de 7,5 t | Cualquier carburante admitido | hasta 399 € |
| Furgoneta MDLE | Cualquier carburante admitido | hasta 180 € |
La ayuda no se limita a las mercancías. También pueden pedirla los titulares de autobuses, taxis, VTC y ambulancias, con estos importes:
| Vehículo | Condición | Importe |
|---|---|---|
| Autobús (VDE) y autobús urbano | Funciona con GLP, GNC o GNL | 975 € |
| Autobús (VDE) y autobús urbano | Diésel, domiciliado en Canarias, Ceuta o Melilla | 1.000 € |
| Taxi (VT) | Funciona con GLP, GNC o GNL; domiciliado en Ceuta o Melilla; diésel domiciliado en Canarias; o sin taxímetro | 200 € |
| Taxi (VT) | Gasolina | hasta 120 € |
| Taxi adaptado o Eurotaxi (VT) | Diésel | hasta 120 € |
| VTC | Funciona con GLP, GNC o GNL, o diésel domiciliado en Canarias, Ceuta o Melilla | 200 € |
| VTC | Gasolina o diésel | hasta 120 € |
| Ambulancia (VSE) | Cualquier carburante admitido | hasta 180 € |
Por qué algunos importes son « hasta »
Las cantidades de estas tablas son importes de referencia, y no todas son definitivas. En las furgonetas, los camiones de menos de 7,5 t, las ambulancias, los taxis de gasolina, los Eurotaxis diésel y los VTC de gasolina o diésel, el importe puede multiplicarse por un coeficiente de 0,417 o de 0,611. Qué coeficiente se aplique depende de cómo evolucionen el precio del gasóleo y los impuestos que lo gravan en noviembre y diciembre de 2026. El resultado se redondea a euros enteros.
Por ejemplo, una furgoneta con autorización MDLE puede cobrar los 180 € completos, unos 110 € si se aplica el coeficiente de 0,611 o unos 75 € si se aplica el de 0,417. En un camión de menos de 7,5 t, los 399 € pueden quedarse en 244 € o en 166 €. Los camiones pesados que cumplen los requisitos, en cambio, cobran siempre 1.800 €, porque a ellos no se les aplica ningún coeficiente.
Gasóleo profesional: el requisito que más dudas genera
La experiencia de las ayudas anteriores demuestra que el combustible de los camiones pesados es la principal fuente de confusión. La regla que fija el RDL 25/2026 es clara: la ayuda se calcula según el número y el tipo de vehículos que no puedan beneficiarse de la devolución parcial del Impuesto sobre Hidrocarburos por gasóleo profesional.
Esto significa que no basta con no haber solicitado esa devolución. Pedirla o no es una decisión del titular, pero el derecho existe igualmente. Si el vehículo cumple los requisitos para acogerse al gasóleo profesional, queda fuera de la ayuda por vehículo, aunque la empresa nunca haya cobrado esa devolución.
Aplicado a los camiones de 7,5 toneladas o más, el resultado es el siguiente:
- Si funcionan con gas (GLP, GNC o GNL), no tienen derecho al gasóleo profesional y pueden cobrar 1.800 €.
- Si son diésel y están domiciliados en Canarias, Ceuta o Melilla, tampoco tienen ese derecho, porque allí no se aplica la devolución del gasóleo profesional. También pueden cobrar 1.800 €.
- Si son diésel y están domiciliados en la Península o en Baleares, tienen derecho al gasóleo profesional y no pueden pedir la ayuda por vehículo. Les corresponde la ayuda por litro.
Tampoco sirve adaptar un vehículo para que utilice otro combustible si, legalmente, sigue teniendo derecho a la devolución. Lo que se comprueba es la situación del vehículo según la normativa fiscal, no el uso que se le dé.
La norma solo prevé una excepción: los taxis adaptados o Eurotaxis que cumplan los requisitos de accesibilidad pueden cobrar la ayuda siempre que no estén inscritos en el censo de beneficiarios del gasóleo profesional.
Quién puede solicitar la ayuda
Pueden pedirla los trabajadores autónomos y las sociedades legalmente constituidas en España que cumplieran los requisitos el 1 de octubre de 2026, fecha de entrada en vigor del real decreto-ley. Quien los cumpla después de esa fecha no tiene derecho a la ayuda.
El primer requisito es ser titular de una autorización de transporte y estar dado de alta en el Registro de Empresas y Actividades de Transporte. En el transporte de mercancías, las autorizaciones que dan acceso a la ayuda son la MDLE, que corresponde a vehículos ligeros de hasta 3,5 toneladas (furgonetas), y la MDPE, que corresponde a vehículos pesados de más de 3,5 toneladas (camiones). En el transporte de viajeros y sanitario se admiten las autorizaciones VDE (autobuses), VT (taxis), VTC (vehículos con conductor) y VSE (ambulancias). Los autobuses urbanos, por su parte, deben figurar en el Registro Nacional de Vehículos de la DGT.
El segundo requisito es dedicarse efectivamente al transporte. La empresa debe estar dada de alta en alguno de los epígrafes del Impuesto sobre Actividades Económicas que recoge la norma. En mercancías, el más habitual es el grupo 722 (transporte de mercancías por carretera), pero también se incluyen los servicios de carga y descarga, las agencias de transporte y transitarios, la mediación del transporte y las mudanzas, entre otros.
Este punto es importante porque deja fuera a muchas empresas que tienen vehículos pero no se dedican al transporte. Una empresa que utiliza sus furgonetas para repartir sus propios productos, prestar un servicio técnico o desplazarse a obras no tiene autorización de transporte público ni una actividad de transporte en el IAE, por lo que no puede pedir esta ayuda.
También hay que prestar atención a la titularidad. En grupos logísticos, empresas de renting o compañías que trabajan con transportistas subcontratados, la ayuda no corresponde automáticamente a quien es propietario de los vehículos ni a quien contrata los portes, sino a quien es titular de la autorización y cumple los requisitos.
Por último, quedan excluidos en todo caso los vehículos eléctricos de batería, los de pila de combustible y los de combustión de hidrógeno.
Cómo y cuándo se solicita
La solicitud se presenta únicamente por vía electrónica, entre el 1 de noviembre y el 31 de diciembre de 2026, a través del formulario habilitado en la sede electrónica de la Agencia Tributaria. Las empresas con domicilio fiscal en el País Vasco o Navarra deben presentarla ante su Hacienda foral.
La Agencia Tributaria recibe directamente de la DGT y del Ministerio de Transportes los datos de los vehículos y de las autorizaciones, por lo que es recomendable comprobar que esa información está actualizada antes de presentar la solicitud. En ella habrá que indicar una cuenta bancaria a nombre del solicitante, en la que se ingresará la ayuda.
Los pagos pueden hacerse a partir del 1 de diciembre de 2026. Si pasan tres meses desde el fin del plazo de solicitud, es decir, a partir del 31 de marzo de 2027, sin que la ayuda se haya concedido y pagado, la solicitud se entenderá desestimada. En ese caso, el interesado puede presentar un recurso de reposición o una reclamación económico-administrativa.
Las obligaciones que asume la empresa beneficiaria
Cobrar la ayuda no es el final del proceso. El RDL 25/2026 impone a las empresas beneficiarias dos obligaciones cuyo incumplimiento obliga a devolver el dinero recibido.
La primera es de carácter laboral. Hasta el 31 de diciembre de 2026, las empresas que reciban la ayuda no pueden despedir por fuerza mayor ni por causas económicas, técnicas, organizativas o de producción relacionadas con la situación que la norma pretende paliar. Si lo hacen, además de tener que devolver la ayuda, el despido se considerará nulo. Estas mismas causas tampoco pueden justificar, hasta esa fecha, que se deje de llamar a los trabajadores fijos-discontinuos.
La segunda obligación tiene que ver con la movilidad sostenible: las empresas que estén obligadas a tener un plan de movilidad sostenible al trabajo deben cumplir esa obligación. De lo contrario, también tendrán que devolver la ayuda.
La ayuda y el plan de movilidad sostenible al trabajo
La Ley 9/2025, de Movilidad Sostenible, obliga a los centros de trabajo con más de 200 trabajadores, o 100 por turno, a negociar e implantar un plan de movilidad sostenible al trabajo. Este plan analiza cómo se desplaza la plantilla y propone medidas para hacer esos trayectos más eficientes y sostenibles: transporte colectivo, movilidad compartida, teletrabajo o flexibilidad horaria, entre otras.
Al vincular las ayudas al cumplimiento de esta obligación, el RDL 25/2026 añade un motivo más para no dejar el plan para el último momento. Para muchas empresas de transporte y logística con plantillas grandes, solicitar la ayuda y preparar el plan de movilidad forman parte de la misma tarea.
En Pyramid Consulting elaboramos planes de movilidad sostenible al trabajo completos: estudiamos los desplazamientos de la plantilla, proponemos las medidas más adecuadas para cada centro, acompañamos a la empresa en la negociación con la representación de los trabajadores y hacemos el seguimiento posterior.
Antes de presentar la solicitud
Dada la variedad de autorizaciones, combustibles y situaciones que contempla la norma, lo más recomendable es revisar la flota vehículo a vehículo antes de presentar la solicitud. Conviene comprobar, como mínimo, que la autorización de transporte y el alta en el Registro estaban vigentes el 1 de octubre de 2026, que la empresa figura en un epígrafe de transporte del IAE, la masa máxima y el combustible de cada vehículo, y que ninguno de los vehículos incluidos tiene derecho al gasóleo profesional.
Una clasificación correcta permite aprovechar la ayuda al máximo y, al mismo tiempo, evita incluir vehículos que no tienen derecho a ella, lo que podría llevar a denegaciones o a tener que devolver lo cobrado.
Preguntas frecuentes
¿Hasta cuándo se puede pedir la ayuda al transporte por vehículo?
Hasta el 31 de diciembre de 2026. El plazo se abrió el 1 de noviembre y la solicitud solo se puede presentar por vía electrónica.
¿Cuánto se cobra por un camión?
Un camión MDPE de 7,5 t o más cobra 1.800 € si funciona con GLP, GNC o GNL, o si es diésel y está domiciliado en Canarias, Ceuta o Melilla. Un camión de menos de 7,5 t cobra hasta 399 €.
¿Cuánto se cobra por una furgoneta?
Hasta 180 € por furgoneta con autorización MDLE. Según el coeficiente que se aplique, el importe puede quedarse en 110 € o en 75 €.
Si no cobro el gasóleo profesional, ¿puedo pedir la ayuda por mi camión diésel de más de 7,5 t?
Por lo general, no. Lo que impide cobrarla es tener derecho a la devolución del gasóleo profesional, no estar recibiéndola. A esos camiones les corresponde la ayuda por litro.
¿Puede pedirla una empresa que tiene furgonetas pero no se dedica al transporte?
No. Hace falta una autorización de transporte, el alta en el Registro de Empresas y Actividades de Transporte y un epígrafe de transporte en el IAE a 1 de octubre de 2026.
¿Qué pasa si la empresa no tiene plan de movilidad sostenible al trabajo?
Si está obligada a tenerlo por la Ley 9/2025 y no lo tiene, deberá devolver la ayuda recibida.
¿Quieres saber cuánto puede cobrar tu flota?
En Pyramid Consulting revisamos tu flota vehículo a vehículo y te decimos qué ayuda corresponde a cada uno, qué importe aproximado puedes cobrar y si tu empresa cumple las obligaciones posteriores, incluido el plan de movilidad sostenible al trabajo.
Quiero revisar mi flota Plan de movilidad sostenible al trabajo

Recent Comments